Střípky z trhu – Volkswagen na novém 16letém minimu. Proč akcie padají, i když DAX za pět let výrazně posílil
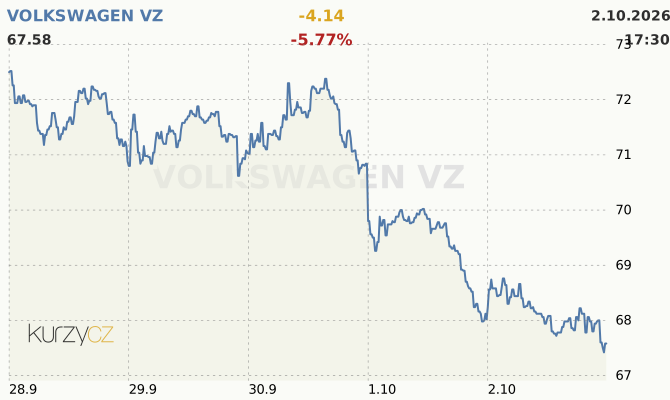
Akcie automobilky Volkswagen v pátek 2. října dále prohlubovaly nejnižší úrovně za více než 16 let. Preferenční akcie Volkswagen zahrnuté v indexu DAX nakonec zakončily na 67,48 EUR, zatímco kmenové akcie na 67,80 EUR. Z pohledu posledních týdnů zkrátka zůstává trend jednoznačně nepříznivý. Ještě výraznější je kontrast s vývojem německého akciového trhu: zatímco DAX například za posledních pět let přidal přes 65 %, preferenční akcie Volkswagenu za stejné období naopak téměř 65 % hodnoty ztratily.
Právě i páteční obchodování potvrdilo, že akcie VW nedokáží těžit z vývoje trhu. Německé akcie sice zejména v polovině týdne ztrácely, pátek však přinesl korekci, když index DAX solidně posílil o téměř 1,2 %. Akcie VW oproti tomu na konci týdne utrpěly další pokles. Negativní vývoj doháněl titul také na pražské burze, kde zakončil na 1 705 Kč. Každopádně tržní ohodnocení koncernu na domovském trhu již kleslo pod 39 mld. EUR, tedy v přepočtu na zhruba 830 mld. Kč.
V Evropě stranou nezůstává ani Stellantis, jehož akcie v pátek pro změnu zakončily na nových minimech za více než dekádu. Ocenění tohoto koncernu již propadlo na sotva 11,3 mld. EUR. Pro srovnání možno dále zmínit, že například ocenění americké General Motors nyní přesahuje 71 mld. USD, Teslu pak trh oceňuje dokonce na násobných více než 1,46 bil. USD. Zmínit možno také ocenění čínské BYD, jejíž akcie jsou letos také pod tlakem. Koncern trh v Hongkongu oceňuje na 272,2 mld. HK$, resp. v přepočtu na 34,7 mld. USD.
Podívejte se také:
Tesla překonala očekávání, na BYD to ale nestačí: Čínský lídr dál ujíždí americkému rivalovi, rekordy navíc trhají XPeng i Xiaomi
Zářijový profit warning byl mnohem horší, než původně vypadal
Hlavním důvodem současného ocenění VW je bezpochyby mimořádně nepříznivá aktualizace výhledu z 18. září. Volkswagen tehdy dále snížil očekávanou provozní marži pro celý rok 2026 z předchozího rozpětí 4,0 až 5,5 % na maximálně 1 %. Současně upravil očekávané tržby na zhruba 315 mld. EUR oproti loňským 321,9 mld. EUR.
Ještě důležitější, než samotná změna marže je struktura problémů, které za ní stojí. Volkswagen uvedl, že hospodářský výsledek v roce 2026 zatíží mimořádné položky v celkové výši kolem 10 mld. EUR. Zhruba 6 mld. EUR představuje nepeněžní odpis goodwillu spojeného s Porsche. Další přibližně 2 mld. EUR mají souviset mimo jiné s rozšířením programů předčasných odchodů, plánovaným prodejem závodu Osnabrück a odpisy aktiv v Číně. Zmínit možno, že koncernové akcie Porsche se drží nepříliš daleko od svých minim, ocenění automobilky zůstává vyšší. Aktuálně přes 39,5 mld. EUR, když v pátek zakončily na 43,38 EUR.
Podle Volkswagenu se navíc nezhoršila pouze účetní situace. Firma zároveň upozornila na další pokles atraktivity čínského trhu a na rychlejší přesun poptávky směrem k čistě elektrickým vozům. To má podle managementu negativně dopadat zejména na značky Volkswagen a Audi.
Porsche už není bezpečným zdrojem vysokých marží
Právě Porsche představuje v posledních letech jednu z největších změn v investičním příběhu Volkswagenu. Volkswagen vlastní přibližně 75 % Porsche, a právě odpis z hodnoty této investice vysvětluje podstatnou část zářijového šoku.
Porsche se z někdejšího klíčového zdroje ziskovosti skupiny postupně stalo jedním z jejích největších problémů. Porsche čelí pokračující slábnoucí poptávce po luxusních automobilech v Číně a zároveň dopadům amerických cel. Provozní marže Porsche už loni činila jen 1,1 %.
Volkswagen se tak dostává do situace, kdy už nemůže spoléhat na to, že slabší výkonnost masových značek vyváží mimořádně vysoká ziskovost prémiových a sportovních značek.
Další problém: Čína a elektromobilita
Pro investory je patrně ještě závažnější vývoj v Číně. Volkswagen ve svém zářijovém varování uvedl, že tamní trh se vyvíjí hůře, než čekal, a finanční ředitel Arno Antlitz podle Reuters uváděl zhruba 20% kontrakci čínského trhu pro VW. Současně evropští a čínští konkurenti tlačí na ceny a čínské automobilky stále silněji pronikají na evropský trh.
Paradoxem je, že evropská poptávka po elektromobilech se naopak zvyšuje. V srpnu registrace čistě elektrických vozů na hlavních evropských trzích meziročně poskočily o více než 50 % a podíl BEV dosáhl 30,5 %. Volkswagen tedy čelí nejen slabé poptávce v části tradičních segmentů, ale zároveň musí velmi rychle měnit produktovou nabídku právě ve chvíli, kdy čínští konkurenti získávají cenový i technologický náskok.
Volkswagen přitom na evropském trhu eviduje pozitivní signály. Ve druhém čtvrtletí vzrostla jeho zásoba objednávek čistě elektrických vozů v Evropě o více než 50 % a nové modely z rodiny Electric Urban Car Family získaly desítky tisíc objednávek. To ukazuje, že problémem není jednoduše „nezájem o elektromobily“, ale především otázka nákladů, marží a konkurenceschopnosti jednotlivých modelů a regionů.
Nový impuls z posledních dnů: boj o náklady a zaměstnance
K zářijovému profit warningu se nyní přidává další faktor. Volkswagen 30. září oznámil ukončení několika kolektivních smluv s odbory IG Metall k závěru roku 2026. Opatření se týká zhruba 100 000 zaměstnanců v hlavních německých závodech a otevírá prostor pro nové vyjednávání o pracovních podmínkách, mzdách a dalších nákladech. Společnost tvrdí, že potřebuje větší prostor pro úpravu nákladové struktury a pro sociálně odpovědné snižování počtu zaměstnanců.
Odbory naopak reagovaly velmi ostře a upozornily na možnost eskalace sporu a případných stávek od ledna 2027. Právě v pátek 2. října kritiku zopakoval šéf regionálního IG Metall Thorsten Gröger.
Z investorského pohledu nejde jen o pracovněprávní spor. Samotný fakt, že Volkswagen musí znovu otevírat zásadní otázku nákladů německých továren krátce po rozsáhlé restrukturalizační dohodě, potvrzuje, jak obtížné je současný ozdravný plán realizovat.
Restrukturalizace je obrovská, ale trh jí zatím nevěří
Volkswagen už v září představil takzvaný Future Plan 2030. Počítá s další redukcí až 50 000 pracovních míst, zjednodušením modelové řady zhruba o polovinu a výrazným omezením produktové a organizační komplexity. Cílem je mimo jiné zvýšit dlouhodobou provozní marži skupiny na 9 %. V prvním pololetí 2026 však činila pouze 3,8 %.
Právě zde se podle všeho nachází hlavní rozpor mezi příběhem společnosti a pohledem trhu. Volkswagen deklaruje rozsáhlé úspory a transformaci, ale investoři současně dostávají stále nové důkazy, že původní předpoklady nestačí a že je nutné restrukturalizaci dále prohlubovat. Thomas Schäfer, šéf hlavní značky Volkswagen, po zářijovém varování uvedl, že opatření dohodnutá v roce 2024 se ukázala jako nedostatečná a výkonový program bude znovu výrazně posílen.
Do tohoto obrazu zapadá i nedávné vyřazení preferenčních akcií Volkswagenu z prestižního indexu EURO STOXX 50, které vstoupilo v platnost 21. září. V září jistě bylo příčinou nového tlaku na cenu akcií VW.
Je Volkswagen nízko, ale už dostatečně nízko?
To je otázka, na kterou vývoj posledních týdnů zatím nedává jednoznačnou odpověď. Z hlediska ceny je akcie nepochybně výrazně níže než v minulosti. Současné ceny preferenčních akcií jsou o více než čtvrtinu pod minimem 92,36 EUR z 2. října 2015, z období vrcholící aféry Dieselgate.
Je ale důležité si uvědomit, že současný pokles má jiný charakter než tehdy. Dieselgate znamenala náhlý reputační a právní šok, zatímco dnešní propad je výsledkem postupného přecenění dlouhodobé ziskovosti, konkurenceschopnosti v Číně, nákladové struktury v Německu, přechodu k elektromobilitě a nyní také problémů Porsche.
Další důležitý bod přijde 29. října, kdy má Volkswagen zveřejnit výsledky za třetí čtvrtletí 2026. Ty mohou ukázat, jak výrazně se v hospodaření projeví přibližně šestimiliardový nepeněžní odpis Porsche a další očekávané jednorázové náklady. Současně budou investoři sledovat především vývoj marží bez těchto mimořádných položek, vývoj v Číně a komentář managementu k realizaci Future Plan 2030.
 Jiří Zendulka
V oblasti financí se pohybuje od dob kupónové privatizace, tedy přes 30 let. Pracoval na různých pozicích u obchodníků s cennými papíry, aby u nich následně zakotvil především jako analytik. Dlouhodobě své názory prezentuje ve sdělovacích prostředcích. Vyznavač tradičních hodnot kapitalismu, resp. naopak kritik většiny nestandardních zásahů do ekonomik ze strany vlád a centrálních bank.
Další články
Strategický podnikatelský park Cheb získal souhlasné stanovisko EIA.
Kvalitní data, digitalizace i bezpečnost. Silniční konference řešila…
Spotřeba na dobíjecích stanicích PRE POINT je o polovinu vyšší než vloni.
Švédské Volvo chce propustit 2500 zaměstnanců. Akcie se propadly o 31 %
Změna času a Dušičky: na silnicích to teď bude náročné
Česko je evropskou jedničkou v nových dieselech. Elektromobily tvoří jen 7,4 %
Více článků »