Vysoký schodek státního rozpočtu ČR není žádná sláva. Mezinárodní dluhopisové trhy ale zatím zůstávají v klidu
Na druhou stranu je důležité sledovat nejen samotné rozpočtové číslo, ale také reakci těch, kteří český dluh skutečně financují. A první signál z mezinárodních dluhopisových trhů je klidný.
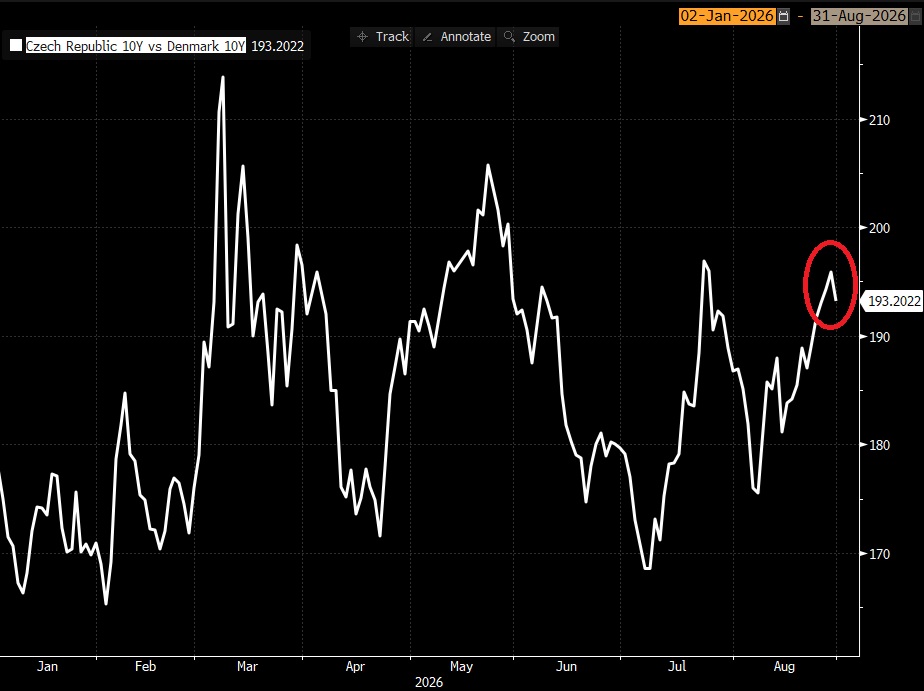
Dobře to ukazuje srovnání výnosu desetiletých českých a dánských státních dluhopisů. Rozdíl mezi nimi se v posledních týdnech pohyboval kolem až takřka 200 bazických bodů (které odpovídají dvěma procentním bodům). Během včerejšího obchodování klesla hodnota tohoto rozdílu pod 195 bazických bodů (viz graf agentury Bloomberg níže). Dánsko je přitom jednou z fiskálně nejzdravějších ekonomik Evropské unie, a to jak z hlediska samotné výše veřejného dluhu, tak jeho dynamiky. Je proto poměrně přísným měřítkem, vůči němuž lze posuzovat rizikovou přirážku České republiky.
Včera si přivřely výnosové nůžky také například mezi desetiletými dluhopisy vlády ČR a vlády Německa.
Podstatné tedy je, že po zveřejnění návrhu českého rozpočtu tato přirážka nevzrostla – ani vůči Dánsku, ani vůči Německu. Naopak se mírně snížila. Jinými slovy: investoři zatím nepožadují vyšší odměnu za to, že českému státu půjčují peníze. Návrh schodku 389 miliard korun je tedy nepříjemný z pohledu domácí fiskální politiky, ale mezinárodní trhy jej zatím nečtou jako jakkoli zásadnější zhoršení úvěrové důvěryhodnosti Česka.
Důvod je poměrně prostý. Česká republika má stále výrazně nižší veřejný dluh než většina zemí Evropské unie. Zároveň má silný institucionální rámec, velmi kvalitní investiční rating a dlouhodobě dobrou schopnost svůj dluh obsluhovat. Investoři také rozlišují mezi strukturou výdajů. Část vyššího schodku souvisí s obranou, dopravní infrastrukturou či energetikou, tedy s položkami, které jsou z hlediska budoucí výkonnosti ekonomiky obhajitelnější než čistě běžná spotřeba.
To ovšem neznamená, že si Česko může podobné schodky dovolit bez omezení. Pokud by se deficity kolem 350 až 400 miliard korun staly běžným standardem i v letech hospodářského růstu, trhy by začaly hodnotit české veřejné finance podstatně kritičtěji. Stejně tak by mohly reagovat ratingové agentury, pokud by se ukázalo, že dnešní vysoký schodek není přechodný, ale strukturální.
Současná reakce trhu je proto spíše zprávou o tom, že Česko stále těží z reputace rozpočtově relativně bezpečné země. Tuto reputaci si však vybudovalo právě díky nízkému zadlužení a dlouhodobé fiskální obezřetnosti.
Lukáš Kovanda, Ph.D.
Hlavní ekonom, Trinity Bank
TRINITY BANK
Trinity Bank působí na finančním trhu již 25 let a vznikla transformací Moravského Peněžního Ústavu – spořitelního družstva. Má více než 92 000 klientů a její bilanční suma přesahuje 65 miliard Kč.
Trinity Bank se specializuje na privátní a korporátní bankovnictví, u fyzických osob se zaměřuje především na vkladové a spořicí produkty, které nabízejí nadstandardní zhodnocení úspor.
Více informací na: www.trinitybank.cz
Další články
Češi chtějí ojetiny z Německa a podvodníci to vědí
Best in diesel: nafta v Česku zdražovala v srpnu nejvýrazněji v EU.
InnoTrans 2026 začal v Berlíně. Český železniční průmysl představuje…
Nové záchytné parkoviště P+R v Modřanech nabídne řidičům 52 bezplatných míst
Finanční náhrady za benzín na pracovních cestách se mají od října zvýšit
Ještě ne Ale přesně za týden už ano - tunelbus 145 začne stavět u škol a…
Více článků »