Ta nejlepší kombinace: Recese se nekonala, ale startuje boom?
Není to tak dávno, co za sebou šlo hned několik roků, během nichž zaznívaly poměrně sugestivní předpovědi blížící se americké recese. Nyní, zdá se, panuje celkem jasný konsenzus opačného ražení. Tedy očekávání dalšího poměrně slušného růstu. Dnes bych se věnoval právě tématu (aktuálního) ekonomického cyklu. Které samozřejmě nemálo promlouvá i do dění na akciích.
Akciový trh je již nějakou dobu dost atypicky ovlivněn dlouhodobým výhledem. Týkajícím se toho, co všechno by měli přinést nové technologie. Citlivost trhu na cyklus je tak nižší, než v minulosti. Ale na druhou stranu nejde strukturální výhled od cyklického tak jednoduše oddělit. Jasně vidět to bylo třeba na předpovědích Deutsche Bank, kterým jsem se zde věnoval minulý týden. Banka ve zkratce predikuje 2+ % růst amerického hospodářství. Což by běžně bylo cyklicky vlídné prostředí, protože ekonomika by rostla na potenciálu (dlouhodobě udržitelném tempu). Jenže pokud nové technologie začínají nějak znatelně zvedat potenciál, měl by skutečný 2+ % růst v roce 2027 a 2028 být vlastně slabý. Relativně k potenciálu, který se podle některých názorů už nyní přesouvá výrazně nad 2 %.
Jinak řečeno, pokud by se potenciál dál držel dál u 2 %, predikce DB by znamenaly jeho plné využívání a v podstatě boom. Pokud by se potenciál zvedal, predikce DB by znamenaly určitý cyklický útlum. To jen na rozcvičku, dnes bych se rád pokračoval směrem k tzv. THS. V USA nejde o technicko hospodářské síly, ale dočasné/agenturní zaměstnance. Následující graf ukazuje meziroční změnu jejich množství a modře je vyznačen meziroční růst produktu. Tedy změna ekonomické aktivity. U ní se můžeme zastavit nejdříve, protože i zde graf vypráví zajímavý příběh. Vidíme totiž, jak se ve čtyřech obdobích mezi vyznačenými třemi recesemi měnil růstový standard:
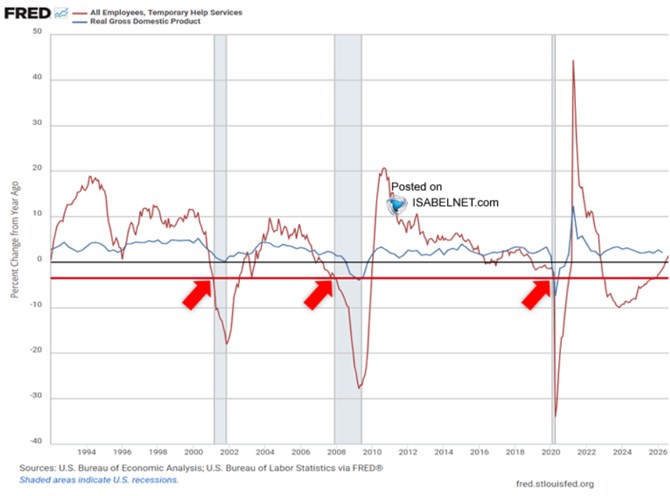
Je celkem zřejmé, proč je v grafu srovnáván vývoj ekonomické aktivity s THS. Ty totiž vykazovaly slušnou signalizační tendenci (ale ne dokonalou). Významnou výjimkou byl rok 2022, respektive 2023. Tehdy THS celkem jasně indikovaly nástup recese, ta se ale nedostavila. Tento indikátor se tak zařadil vedle výnosové křivky nebo třeba tzv. Sahmové signálu k těm, které taky blikaly jasně červeně a jasně mylně. Taková připomínka toho, že tentokrát je skutečně jinak docela hodně věcí.
V předchozích letech se sice hovořilo o tzv. rolling recesi. Tedy útlumu přelévajícího se jen z jedné části ekonomiky do druhé tak, že na celkové úrovni se neprojeví. Pokud ale nebudeme pracovat s takovýmito kreativnějšími koncepty recese, zmíněné indikátory skutečně nezafungovaly. THS přitom v minulosti fungovaly i jako indikátor oživení a už nějaký čas míří právě tímto směrem: Indikují boom. Současná situace přitom ještě nedosahuje ani zdaleka úrovní běžných na předchozích vrcholech. Boom by tedy měl před sebou mít další prostor. Svým způsobem je to ideální kombinace, protože oživení přichází po recesi, která nebyla.
Uvedené ukazuje tedy i na to, že tradiční průběh cyklu se v poslední době dost rozmazal. Což je projevuje i v cyklech dalších: Nyní se například zhusta mluví o nástupu dalšího cyklu zvedání sazeb. Ale podle mne se dá uvažovat o tom, že jde „jen“ o pokračování cyklu, který začal před lety a byl přerušen. Z pohledu inflace jde totiž spíše o stále stejný cyklus. V němž vidíme nepřecházející řadu přechodných inflačních faktorů. Uvidíme, co se zmíněným boomem udělá tento staronový sazbový cyklus. Klíčová bude samozřejmě odolnost inflace, k níž nemalou měrou přispívají některé minimálně diskutabilní kroky americké vlády.
 Patria.cz je investiční portál společnosti Patria Finance a.s. s real-time daty zaměřený na domácí a zahraniční kapitálové trhy. Poskytujeme online informace a analytickou podporu z oblasti financí, makroekonomiky a investic. Samozřejmostí jsou také aktuální investiční tipy a dlouhodobá investiční doporučení. Akcie, měny, komodity, investice, doporučení - vše přehledně na jednom místě.
Další články

Česko se od října vrací k regulaci cen pohonných hmot. Podobný zásah chystá…

Vláda obnovuje regulaci cen PHM a snižuje spotřební daň z nafty na evropské…

Německý VW výrazně snížil očekávání pro výhled provozního zisku

Pro a proti: Zkrotí vláda ceny benzinu? Teď je to jiné než na jaře, zní z ANO.

38. týden na trhu pohonných hmot ČMKB - nafta v průměru za 28,86 Kč/litr

Šestnáct nehod za 48 hodin. Takový byl třetí zářijový víkend pro hasiče v…
Více článků »