Investiční pozice ČR vůči zahraničí a zahraniční zadluženost – komentář k 30. 6. 2026
k 30. 6. 2026
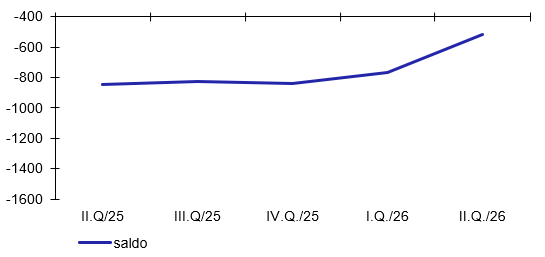
Ve druhém čtvrtletí 2026 se schodek investiční pozice České republiky vůči zahraničí (saldo finančních aktiv a pasiv rezidentů ČR ve vztahu k nerezidentům) snížil o 246,9 mld. Kč na 519,9 mld. Kč. V meziročním srovnání je schodek nižší o 324,4 mld. Kč a ve vztahu k HDP představuje v běžných cenách 5,9 %. Stav hrubého zahraničního dluhu rezidentů České republiky činil na konci druhého čtvrtletí 6 101,2 mld. Kč (tj. 69,6 % HDP). Oproti stejnému období předchozího roku je stav hrubého zahraničního dluhu vyšší o 739,8 mld. Kč. Stav čistého zahraničního dluhu rezidentů České republiky činil na konci druhého čtvrtletí
−404,6 mld. Kč. Zahraniční dluh na čisté bázi je rozdílem stavů dluhových zahraničních pasiv a aktiv, znaménko minus tedy znamená, že rezidenti České republiky se vůči zahraničí nacházeli v čisté věřitelské pozici (4,6 % HDP). Vývoj investiční pozice a zahraniční zadluženosti byl ve druhém čtvrtletí silně ovlivněn statistickým zachycením přesunu sídla velké tuzemské podnikatelské skupiny ze zahraničí do České republiky a významným přeceněním přeshraničních aktiv a závazků
Graf 1 – Vývoj salda investiční pozice vůči nerezidentům
(v mld.Kč, stav ke konci období)
Ve druhém čtvrtletí se stav zahraničních aktiv zvýšil o 143,5 mld. Kč na 11 493,7 mld. Kč, meziročně jsou aktiva vyšší o 1 567,2 mld. Kč.
Graf 2 – Vývoj struktury aktiv investiční pozice
(v mld.Kč, stav ke konci období)
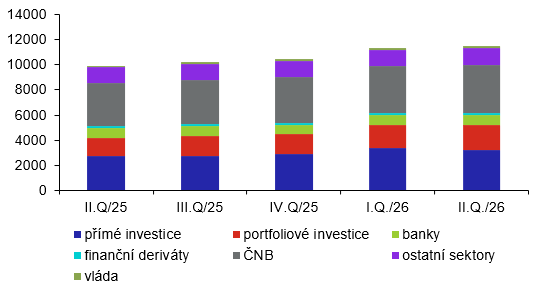
Hodnota zahraničních cenných papírů v rukou rezidentů v rámci kategorie portfoliových investic se ve druhém čtvrtletí zvýšila především vlivem cenových změn (151,4 mld. Kč) a nákupů akcií a podílů v investičních fondech (37,2 mld. Kč) o 204,3 mld. Kč a zaujímá 17,4 % aktiv investiční pozice.
Stav zahraničních aktiv ostatních sektorů (včetně přímých zahraničních investic, avšak bez vládního a bankovního sektoru, portfoliových investic a derivátů) se ve druhém čtvrtletí celkově snížil o 178,9 mld. Kč, a to především v důsledku přecenění a ostatních změn v objemu u aktiv přímých zahraničních investic. Tento pokles byl částečně kompenzován transakcemi souvisejícími s nákupy zahraničních dceřiných společností. Zahraniční aktiva ostatních sektorů se podílejí na celkových aktivech investiční pozice 39,5 %.
Zahraniční aktiva bankovního sektoru (vč. ČNB, bez portfoliových investic a derivátů) se ve druhém čtvrtletí zvýšila o 130,7 mld. Kč a zaujímají 40,5 % celkových aktiv. Dominantně se na tomto vývoji podílel růst stavu aktiv České národní banky, který v především důsledku přecenění a transakcí činil 130,4 mld. Kč.
Kladná reálná hodnota derivátů se ve druhém čtvrtletí snížila o 21 mld. Kč.
Stav zahraničních aktiv sektoru vládních institucí (bez portfoliových investic a derivátů) v druhém čtvrtletí vzrostl o 8,5 mld. Kč.
Stav zahraničních pasiv investiční pozice se ve druhém čtvrtletí snížil o 103,5 mld. Kč na 12 013,5 mld. Kč ke konci června 2026. V meziročním srovnání jsou pasiva o 1 242,8 mld. Kč vyšší.
Graf 3 – Vývoj struktury pasiv investiční pozice
(v mld.Kč, stav ke konci období)
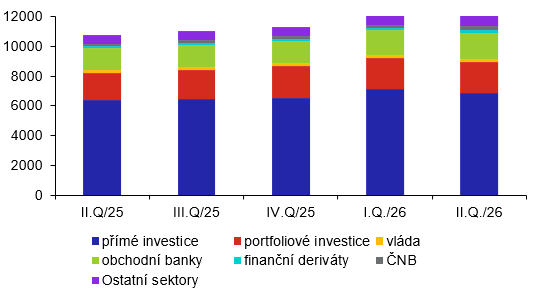
Stav závazků z přímých investic se ve druhém čtvrtletí snížil o 307,1 mld. Kč a jejich podíl na celkových zahraničních pasivech zaujímá 56,9 %. Významný pokles stavu závazků přímých zahraničních investic souvisí stejně jako na straně aktiv hlavně s cenovými změnami a ostatními změnami v objemu závazků.
Zahraniční závazky bankovního sektoru (vč. ČNB, bez portfoliových investic a derivátů) se ve druhém čtvrtletí zvýšily o 137 mld. Kč a zaujímají 16,7 % celkových pasiv.
Vývoj závazků z portfoliových investic byl ovlivněn cenovými změnami a nerezidentskými nákupy tuzemských dluhových cenných papírů emitovaných ze strany centrální vlády a ostatních sektorů. Výsledný stav závazků se zvýšil o 59,1 mld. Kč a na celkových pasivech zaujímají portfoliové investice 17,8 %.
Stav záporné reálné hodnoty derivátů poklesl ve druhém čtvrtletí o 34,1 mld. Kč a činí 1,2 % celkových pasiv.
Zahraniční dluh České republiky (suma závazků se stanovenou lhůtou splatnosti) se ke konci června 2026 zvýšil o 255,9 mld. Kč a činil 6 101,2 mld. Kč. V meziročním srovnání je jeho stav o 739,8 mld. Kč vyšší. V časové struktuře zahraničního dluhu zaujímají závazky s původní splatností delší než jeden rok 49,1 % z celkových dluhových pasiv.
Graf 4 – Vývoj struktury zahraničního dluhu podle dlužníků
(v mld.Kč, stav ke konci období)
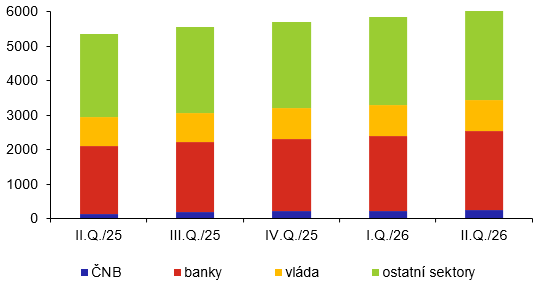
U bankovního sektoru vč. ČNB ve druhém čtvrtletí vzrostl zahraniční dluh o 141 mld. Kč. Podíl bankovního sektoru vč. ČNB na celkovém zahraničním dluhu činí 41,6 %.
Ve druhém čtvrtletí vzrostla zadluženost u ostatních sektorů o 101,8 mld. Kč, především v důsledku růstu stavu půjček a obchodních úvěrů ostatních sektorů vůči majetkově nepropojeným podnikům ze zahraničí (51,4 mld. Kč), závazků z dluhových cenných papírů (27,7 mld. Kč) a mezipodnikových půjček (25,1 mld. Kč). Podíl ostatních sektorů na celkovém zahraničním dluhu činí 43,5 %.
U sektoru vládních institucí vzrostl ve druhém čtvrtletí zahraniční dluh o 13,1 mld. Kč a podíl na celkovém zahraničním dluhu dosáhl 14,9 %.
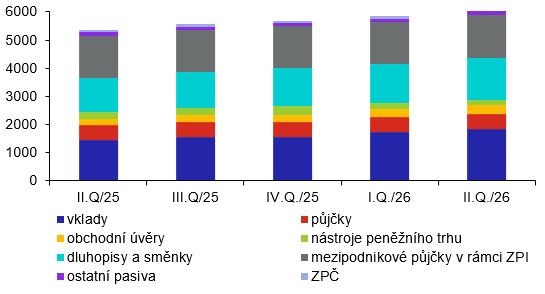
Ve struktuře zahraničního dluhu podle instrumentů jsou nejvíce rozšířené formy dluhového financování vklady od nerezidentů a půjčky od zahraničních mateřských, sesterských a dceřiných společností (v souhrnu 55,3 % zahraničního dluhu).
Graf 5 – Struktura zahraničního dluhu podle instrumentů
(v mld.Kč, stav ke konci období)
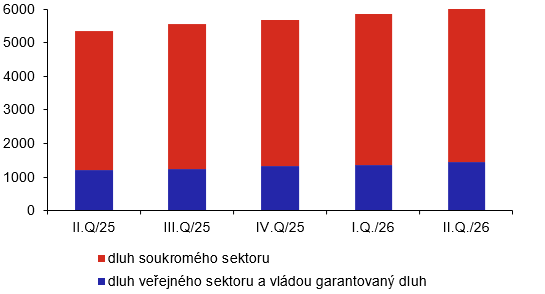
Zahraniční dluh soukromého sektoru zahrnuje 76,3 % celkové zahraniční zadluženosti. Zbývající část (23,7 %) tvoří závazky veřejného sektoru, do nichž se zahrnují závazky vládních institucí, závazky soukromých subjektů garantované vládou a závazky veřejných subjektů zařazených mimo sektor vládních institucí.
Graf 6 – Zahraniční dluh veřejného a soukromého sektoru
(v mld.Kč, stav ke konci období)
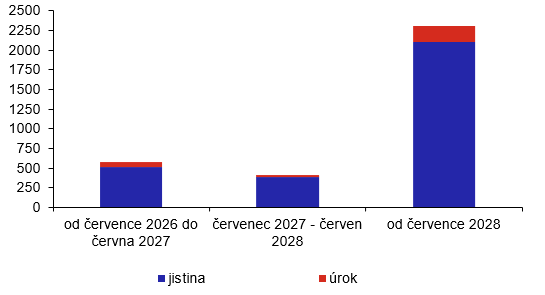
Výhled úhrad jistiny a úroků z dluhové služby ze zahraničních dlouhodobých závazků je od července 2026 do června 2027 573,5 mld. Kč (z toho jistina 519,4 mld. Kč a úroky 54,1 mld. Kč). Od července 2027 do června 2028 je pak celkově plánováno uhradit (včetně úroků) 418,1 mld. Kč a na další roky celkově 2 300,3 mld. Kč.
Graf 7 – Vývoj dluhové služby ze střednědobých a dlouhodobých závazků
(v mld. Kč)
Další články

Česko se od října vrací k regulaci cen pohonných hmot. Podobný zásah chystá…

Vláda obnovuje regulaci cen PHM a snižuje spotřební daň z nafty na evropské…

Německý VW výrazně snížil očekávání pro výhled provozního zisku

Pro a proti: Zkrotí vláda ceny benzinu? Teď je to jiné než na jaře, zní z ANO.

38. týden na trhu pohonných hmot ČMKB - nafta v průměru za 28,86 Kč/litr

Šestnáct nehod za 48 hodin. Takový byl třetí zářijový víkend pro hasiče v…
Více článků »