Stačilo by akciím to, s čím mohly být spokojené v minulosti?
Pokud by ještě nedávno někdo předpovídal, že americké hospodářství bude růst něco nad 2 %, šlo by docela o optimismus. V tom smyslu, že bude plně využíváno potenciálu. Dnes už tomu tak ale podle mne není. Podívejme se po tomto úvodu na nové předpovědi Deutsche Bank. Jaký příběh by vyprávěly „normálně“ a jaký ve světle AI nadšení?
Hned první řádek následující tabulky ukazuje, že DB pro americkou ekonomiku čeká v následujících třech letech růst něco nad 2 %. Po dlouhou řadu let se přitom obvykle uvažovalo o tom, že potenciál ekonomiky je u 2 %. Jinak řečeno, pokud rostlo hospodářství tímto tempem, byly rozumně využívány zdroje a nedocházelo k nadměrným inflačním tlakům. Jenže by se dalo čekat, že možná příští rok a určitě v roce 2028 už by měly do celkového produktu jasně promlouvat plody umělé inteligence. To znamená, že potenciál by měl být přece jen o něco výš, než u 2 %. Takže v DB buď na nějaké zvyšování potenciálu ze strany AI v dohledných letech nevěří. Nebo věří, ale podle ekonomů této banky využit nebude.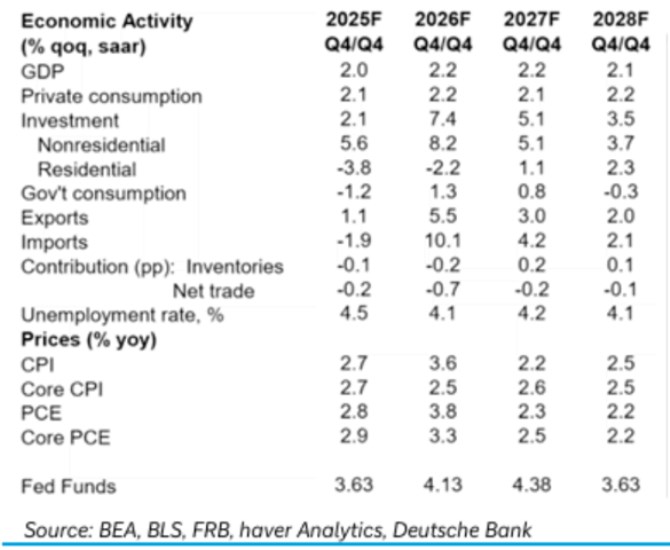
Pro akcie je dost podstatný poměr výnosů dlouhodobějších dluhopisů k tempu růstu ekonomiky a zisků. Ve scénáři DB by se nominální růst ekonomiky mohl dostat pod výnosy, zejména pokud by došlo k dalšímu růstu druhé proměnné. To by pro akcie už nebylo tak vlídné prostředí, jako doposud. Zachránit by to mohly zisky rostoucí výrazně rychleji, než celá ekonomika. A pětiletá „konsenzuální“ očekávání jsou tu dokonce nastavena na 25 % ročně (viz mé předchozí komentáře). Nevím ale, jak moc by se toto tempo růstu zisků rýmovalo s ekonomikou rostoucí u 2 %. Jinak řečeno, jak by ve 2 % ekonomice rostly zisky dlouhodoběji o 25 % ročně. Je samozřejmě pravda, že trh a obchodované firmy nejsou ekonomikou. Ale mezera by to byla značná.
Detailnější čísla z tabulky ještě ukazují, že spotřeba domácností, která je v USA na poptávkové straně ekonomiky dominantní silou, by podle DB měla být svým růstem stabilní na 2,1 – 2,2 % (podobně, jako růst celého produktu). Investice by z hlediska tempa růstu měly postupně ztrácet na dynamice, to samé platí o vládní spotřebě. Která by v roce 2028 měla dokonce klesat. Celkově tu tedy máme relativně usazený scénář, kdy se ekonomika ani náznakem neposune k recesi, inflace se za pomocí dalšího cyklu zvedání sazeb posune blíže k cíli ve výši 2 %. Aniž by se to projevilo ochlazením ekonomické aktivity.
Jak jsem uvedl, běžně by to byl celkem vlídný scénář. Ale je tu růst výnosů dluhopisů, který mění jejich poměr k tempu růstu ekonomiky. A nejsem si také jist, jak se toto tempo rýmuje se současnými očekáváními akciového trhu ohledně vývoje ziskovosti. To třeba Nouriel Roubini, kdysi považovaný za permaskeptika, hovoří o úplně jiných číslech.
 Patria.cz je investiční portál společnosti Patria Finance a.s. s real-time daty zaměřený na domácí a zahraniční kapitálové trhy. Poskytujeme online informace a analytickou podporu z oblasti financí, makroekonomiky a investic. Samozřejmostí jsou také aktuální investiční tipy a dlouhodobá investiční doporučení. Akcie, měny, komodity, investice, doporučení - vše přehledně na jednom místě.
Další články

Česko se od října vrací k regulaci cen pohonných hmot. Podobný zásah chystá…

Vláda obnovuje regulaci cen PHM a snižuje spotřební daň z nafty na evropské…

Německý VW výrazně snížil očekávání pro výhled provozního zisku

Pro a proti: Zkrotí vláda ceny benzinu? Teď je to jiné než na jaře, zní z ANO.

38. týden na trhu pohonných hmot ČMKB - nafta v průměru za 28,86 Kč/litr

Šestnáct nehod za 48 hodin. Takový byl třetí zářijový víkend pro hasiče v…
Více článků »