Colt CZ reportoval výsledky za 2Q26 - tržby rostly o 56 % r/r, zisk nad odhady, zvýšení výhledu
Upravená EBITDA za 2Q26 dosáhla 2,52 mld. Kč (+119 % r/r), což bylo zhruba o 18 % nad konsensem, když růst byl opět tažen akvizicí SNC, růstem v palných zbraních a silnými maržemi v SNC a v segmentu munice. Upravený čistý zisk před minoritami dosáhl 1,06 mld. Kč (+133 % r/r) a byl 37 % nad konsensem. Upravený zisk na akcii (po minoritách) byl podle našeho výpočtu 12,5 Kč (+54 % r/r), což bylo 9 % nad naším odhadem. Poměr zadlužení zůstal mezikvartálně stabilní na 2,2x čistý dluh/pro-forma upr. EBITDA a byl horší, než jsme očekávali kvůli vysokým investicím do kapacit v SNC, relativně sezónně slabému provoznímu cash flow a odkupu vlastních akcií.
Colt CZ navýšil celoroční výhled tržeb o zhruba 2 % na 31 až 33 mld. Kč (+13 % r/r ve střední hodnotě, pro forma s výsledky SNC) a výhled upravené EBITDA navýšil o asi 6 % na 8 až 8,5 mld. Kč (+16 % r/r ve střední hodnotě, pro forma s výsledky SNC). Firma uvedla, že růst je tažen novými M/LE kontrakty a růstem SNC.
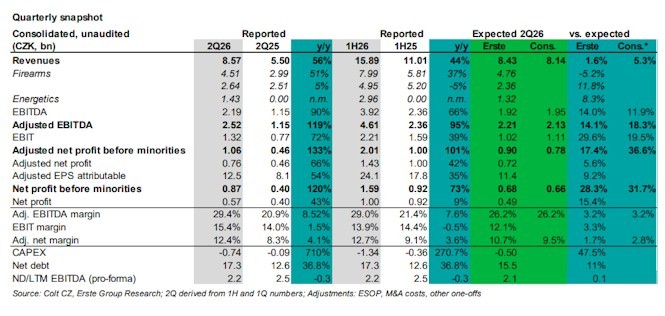
Celkově Colt CZ vykázal velmi silné provozní výsledky díky zrychlujícím tržbám v segmentu střelných zbraní pro M/LE (přestože byly mírně pod naším optimistickým odhadem), konsolidaci SNC, která také dosáhla vyšších než očekávaných tržeb a marží, a segmentu munice, který měl také vysoké marže. Firma proto zvýšila výhled EBITDA o 6 % a střed nového výhledu nyní zhruba odpovídá našim odhadům. Reportovaný nárůst objednávek pro M/LE naznačuje dobrý poměr nových objednávek k tržbám a pokračující dobré momentum. Slabší částí výsledků byl vývoj zadlužení a slabší provozní cashflow, to by však mělo být způsobeno zejména sezónností a částečně odkupem vlastních akcií. Celkově výsledky hodnotíme pozitivně, když potvrzují zrychlování M/LE byznysu.
Petr Bártek, analytik
Česká spořitelna je bankou s nejdelší tradicí na českém trhu.
Téměř 200 let tvoří jeden ze základních pilířů českého bankovního systému. V
současnosti poskytuje služby pro přibližně 4,7 milionu klientů. Od roku 2000 je
součástí nadnárodní finanční skupiny Erste Group Bank.
Více informací na: www.csas.cz
Další články

Česko se od října vrací k regulaci cen pohonných hmot. Podobný zásah chystá…

Vláda obnovuje regulaci cen PHM a snižuje spotřební daň z nafty na evropské…

Německý VW výrazně snížil očekávání pro výhled provozního zisku

Pro a proti: Zkrotí vláda ceny benzinu? Teď je to jiné než na jaře, zní z ANO.

38. týden na trhu pohonných hmot ČMKB - nafta v průměru za 28,86 Kč/litr

Šestnáct nehod za 48 hodin. Takový byl třetí zářijový víkend pro hasiče v…
Více článků »