Odvrátí Trump Fed od zvýšení sazeb?
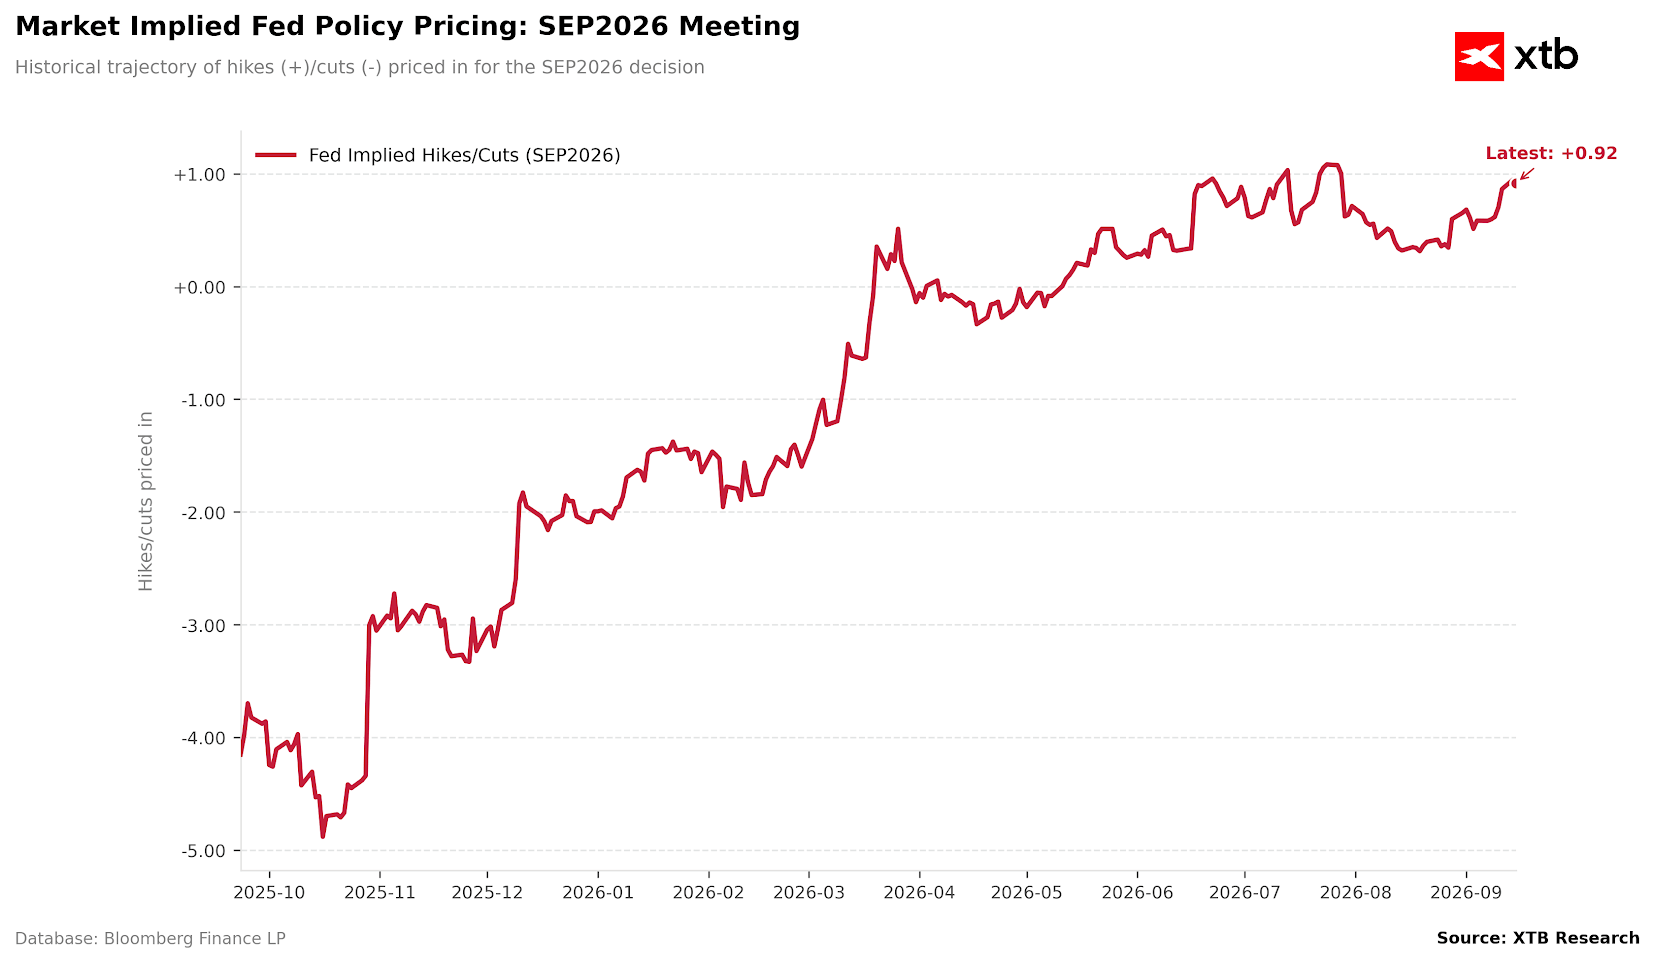
Čeká nás nejočekávanější zasedání centrální banky v roce 2026. Ve středu oznámí Fed své rozhodnutí o úrokových sazbách. Trh je v současnosti téměř přesvědčen, že prohlášení zveřejněné ve 20:00 přinese zvýšení sazeb o 25 bazických bodů, první od července 2023.
Co říkají data?
Sázky na zvýšení úrokových sazeb v posledních dnech velmi dynamicky vzrostly, což působí poněkud překvapivě vzhledem k tomu, že fundamentální situace zůstává do značné míry beze změny.
Graf 1: Změna trhem očekávané pravděpodobnosti zářijového zvýšení sazeb Fedu (2025–2026)
Zdroj: XTB Research, 15. 9. 2026
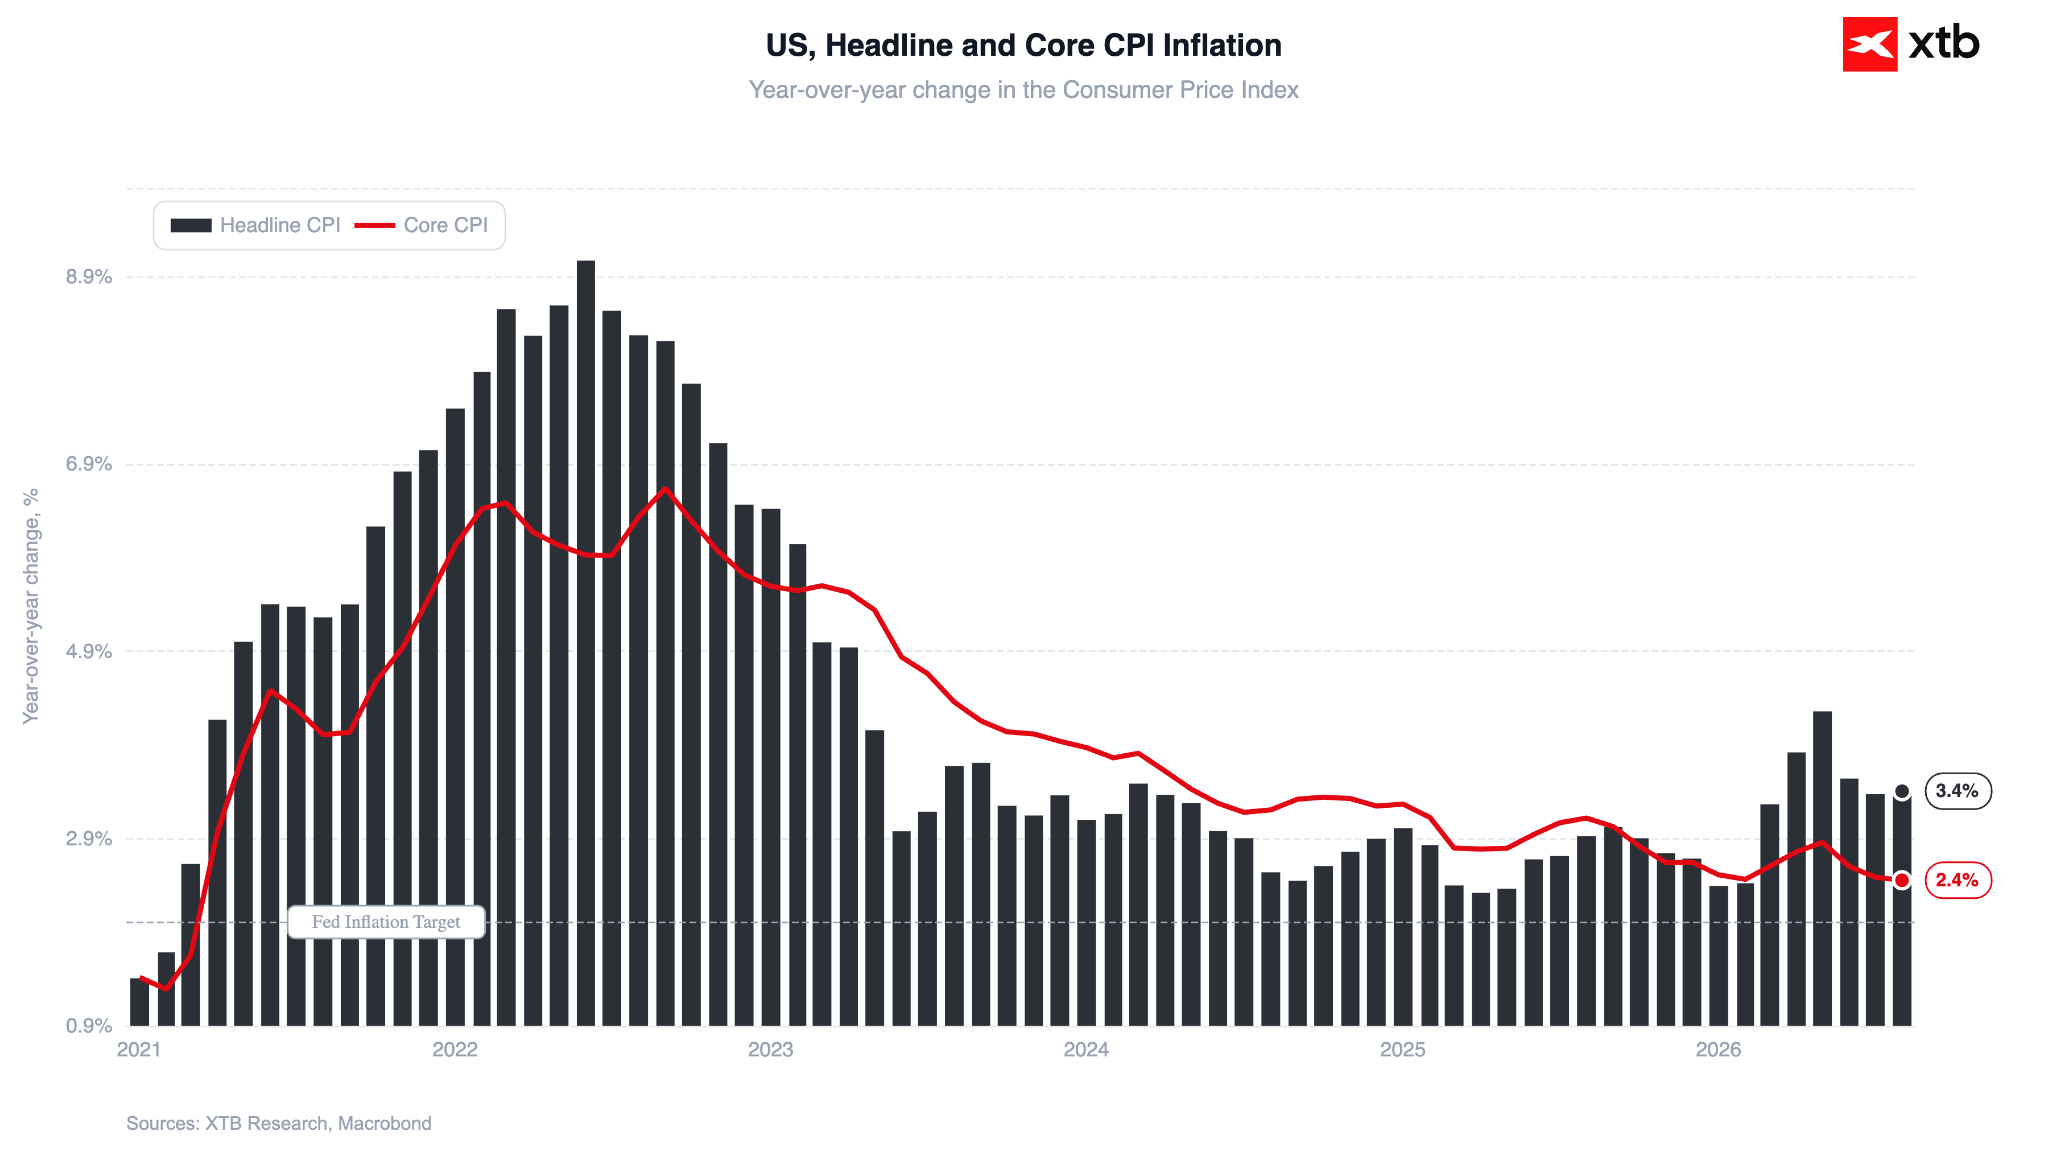
Minulotýdenní údaje o inflaci, které měly podle Christophera Wallera rozhodnout ve prospěch jednoho či druhého scénáře, nepřinesly jednoznačnou odpověď. Jádrová inflace meziročně zpomalila na 2,4 %. Trhy se zaměřily především na mírně vyšší než očekávaný meziměsíční růst o 0,3 %, podle našeho názoru to však nestačí k potvrzení nutnosti zvýšit úrokové sazby.
Graf 2: Inflace CPI ve Spojených státech (2026–2027)
Zdroj: XTB Research, 15. 9. 2026
Argumenty pro zpřísnění měnové politiky lze najít ve zvýšené inflaci ve službách (3,1 %), ani zde však momentum není příliš znepokojivé. Podle Fed Wage Growth Tracker růst mezd zrychluje (4,1 % v srpnu), což by mohlo v následujících měsících podpořit spotřebu. Současné tempo, které v reálném vyjádření dosahuje méně než 1 %, však podle našeho názoru nemá potenciál zásadně změnit výhled. Platí to zejména proto, že spotřeba amerických domácností se v posledních měsících – a vlastně i čtvrtletích – výrazně opírala o klesající úspory, které bude dříve či později nutné znovu doplnit.
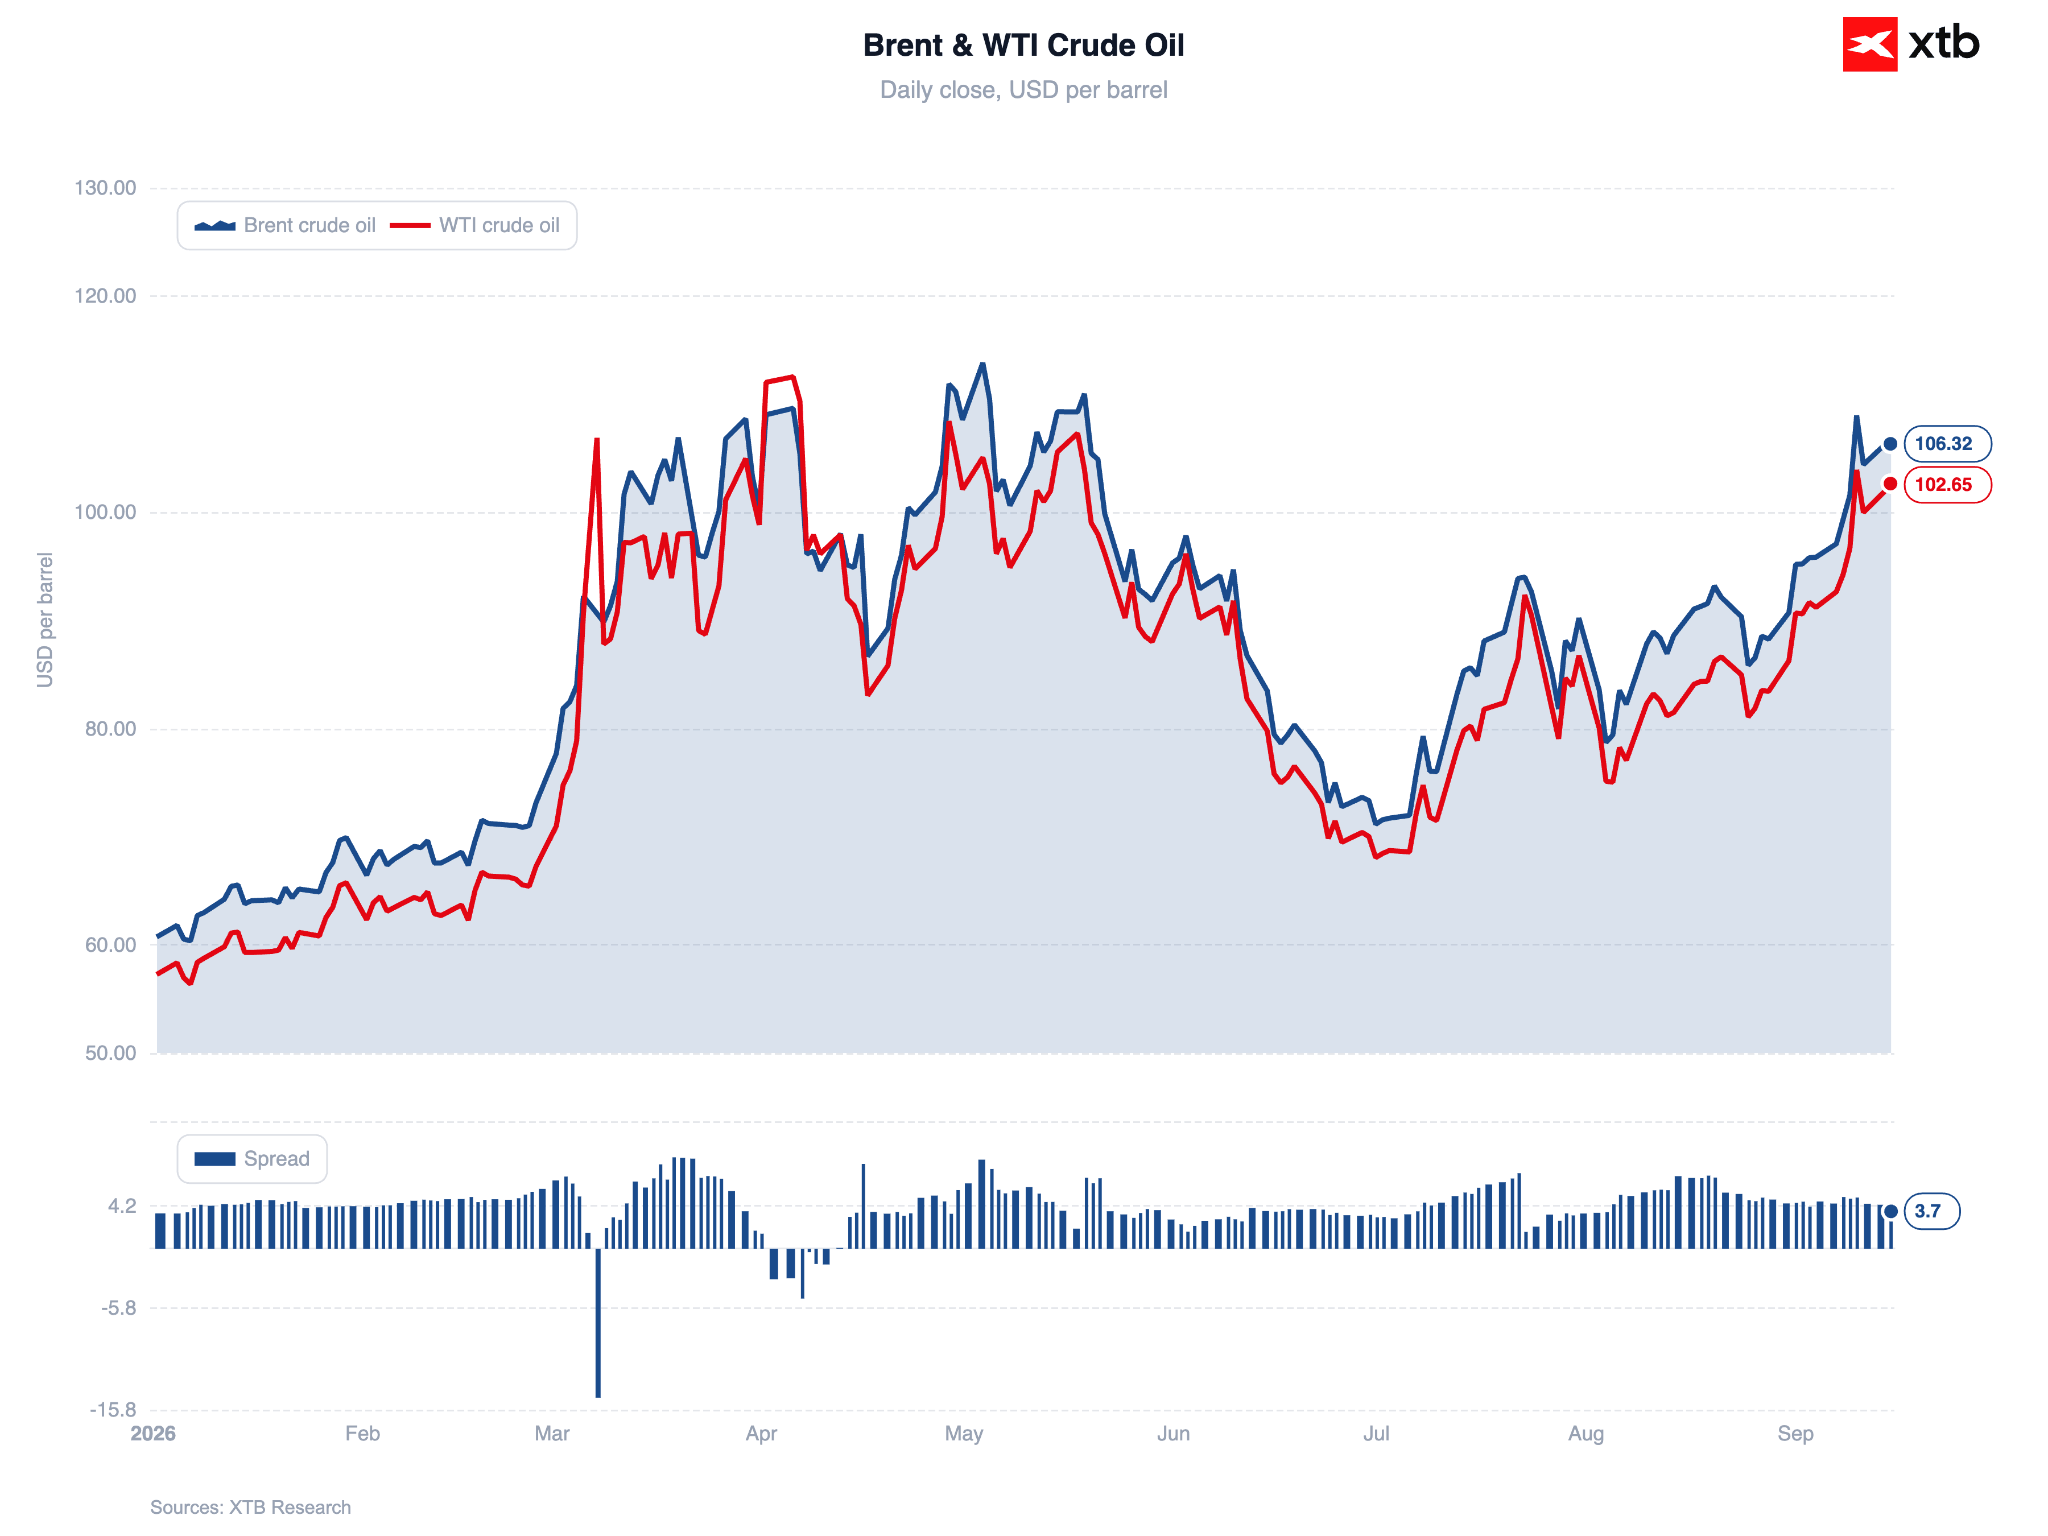
To samozřejmě neznamená, že by zvýšení sazeb bylo neopodstatněné nebo z makroekonomického hlediska nelogické. Lze pro něj najít řadu argumentů. Jedním z klíčových faktorů, který by mohl zvýšení sazeb vysvětlit, je napjatá situace na trhu energetických komodit. Vysoké ceny ropy a LNG se zatím do širší americké ekonomiky výrazně nepromítly, v následujících měsících však nelze vyloučit zesílení tohoto efektu.
Fed by proto mohl přistoupit ke zvýšení sazeb jako k preventivnímu kroku a zpřísnit měnovou politiku dříve, aby předešel případné nutnosti mnohem razantnějšího utahování v budoucnu. Pokud se Fed ve středu skutečně rozhodne pro tento krok, může vyvstat otázka, proč sazby nezvýšil už v červenci. Makroekonomická data zveřejněná od té doby totiž přinesla jen málo dalších argumentů ve prospěch zpřísnění měnové politiky. Právě preventivní zvýšení sazeb přitom bylo už tehdy argumentem představitelů Fedu, kteří se odchýlili od většinového názoru a hlasovali pro jejich zvýšení.
Graf 3: Ceny ropy Brent a WTI (2026)
Zdroj: XTB Research, 15. 9. 2026
Rozhodnutí bude v každém scénáři vnímáno jako politizované
Z makroekonomického pohledu lze rozhodnutí interpretovat různými způsoby na základě širokého spektra dat. Debata kolem zasedání, kterou v poslední době vyostřily výroky prezidenta Trumpa a hlavního ekonomického poradce Bílého domu Kevina Hassetta, však znamená, že rozhodnutí bude v každém scénáři vnímáno jako politizované. V tomto kontextu samozřejmě hrají důležitou roli také nadcházející průběžné volby.
Ačkoli Hassett zdůraznil, že prezident Trump „100% respektuje Warshovu nezávislost“ a poskytuje mu „100% podporu“, zároveň uvedl, že prezident by nebyl „příliš spokojený“, pokud by ke zvýšení sazeb skutečně došlo. Trhy si dobře pamatují tlak, kterému v posledních měsících svého mandátu čelil bývalý šéf Fedu Jerome Powell. Podle Trumpa držel úrokové sazby na nedostatečně nízké úrovni. Nelze ignorovat ani situaci kolem Lisy Cook, kterou prezident Trump „odvolal“. Uvozovky jsou zde záměrné – rozhodnutí bylo později zrušeno Nejvyšším soudem a Cook zůstává členkou FOMC a účastní se středečního jednání.
Pokud ke zvýšení sazeb skutečně dojde, jak v současnosti naznačuje řada ukazatelů, lze očekávat další ostrou reakci amerického prezidenta. Zajímavou otázkou bude, jak se Trump v takovém případě postaví k samotnému Warshovi.
Stojí za připomenutí, že navzdory své jestřábí minulosti – během působení ve FOMC v letech 2006 až 2011 prosazoval vyšší úrokové sazby i v době globální finanční krize – Warsh před nástupem do funkce často signalizoval podporu snižování sazeb. Ještě před něco více než rokem se otevřeně postavil na stranu prezidenta, když na FOX News uvedl, že Trumpova frustrace z Powellova přístupu k měnové politice je zcela oprávněná. Fed tehdy kritizoval za příliš pomalé snižování sazeb a přílišnou závislost na ekonomických datech, která odrážejí minulý vývoj.
Pro Fed i samotného Warshe je zvýšení sazeb menším ze dvou zel
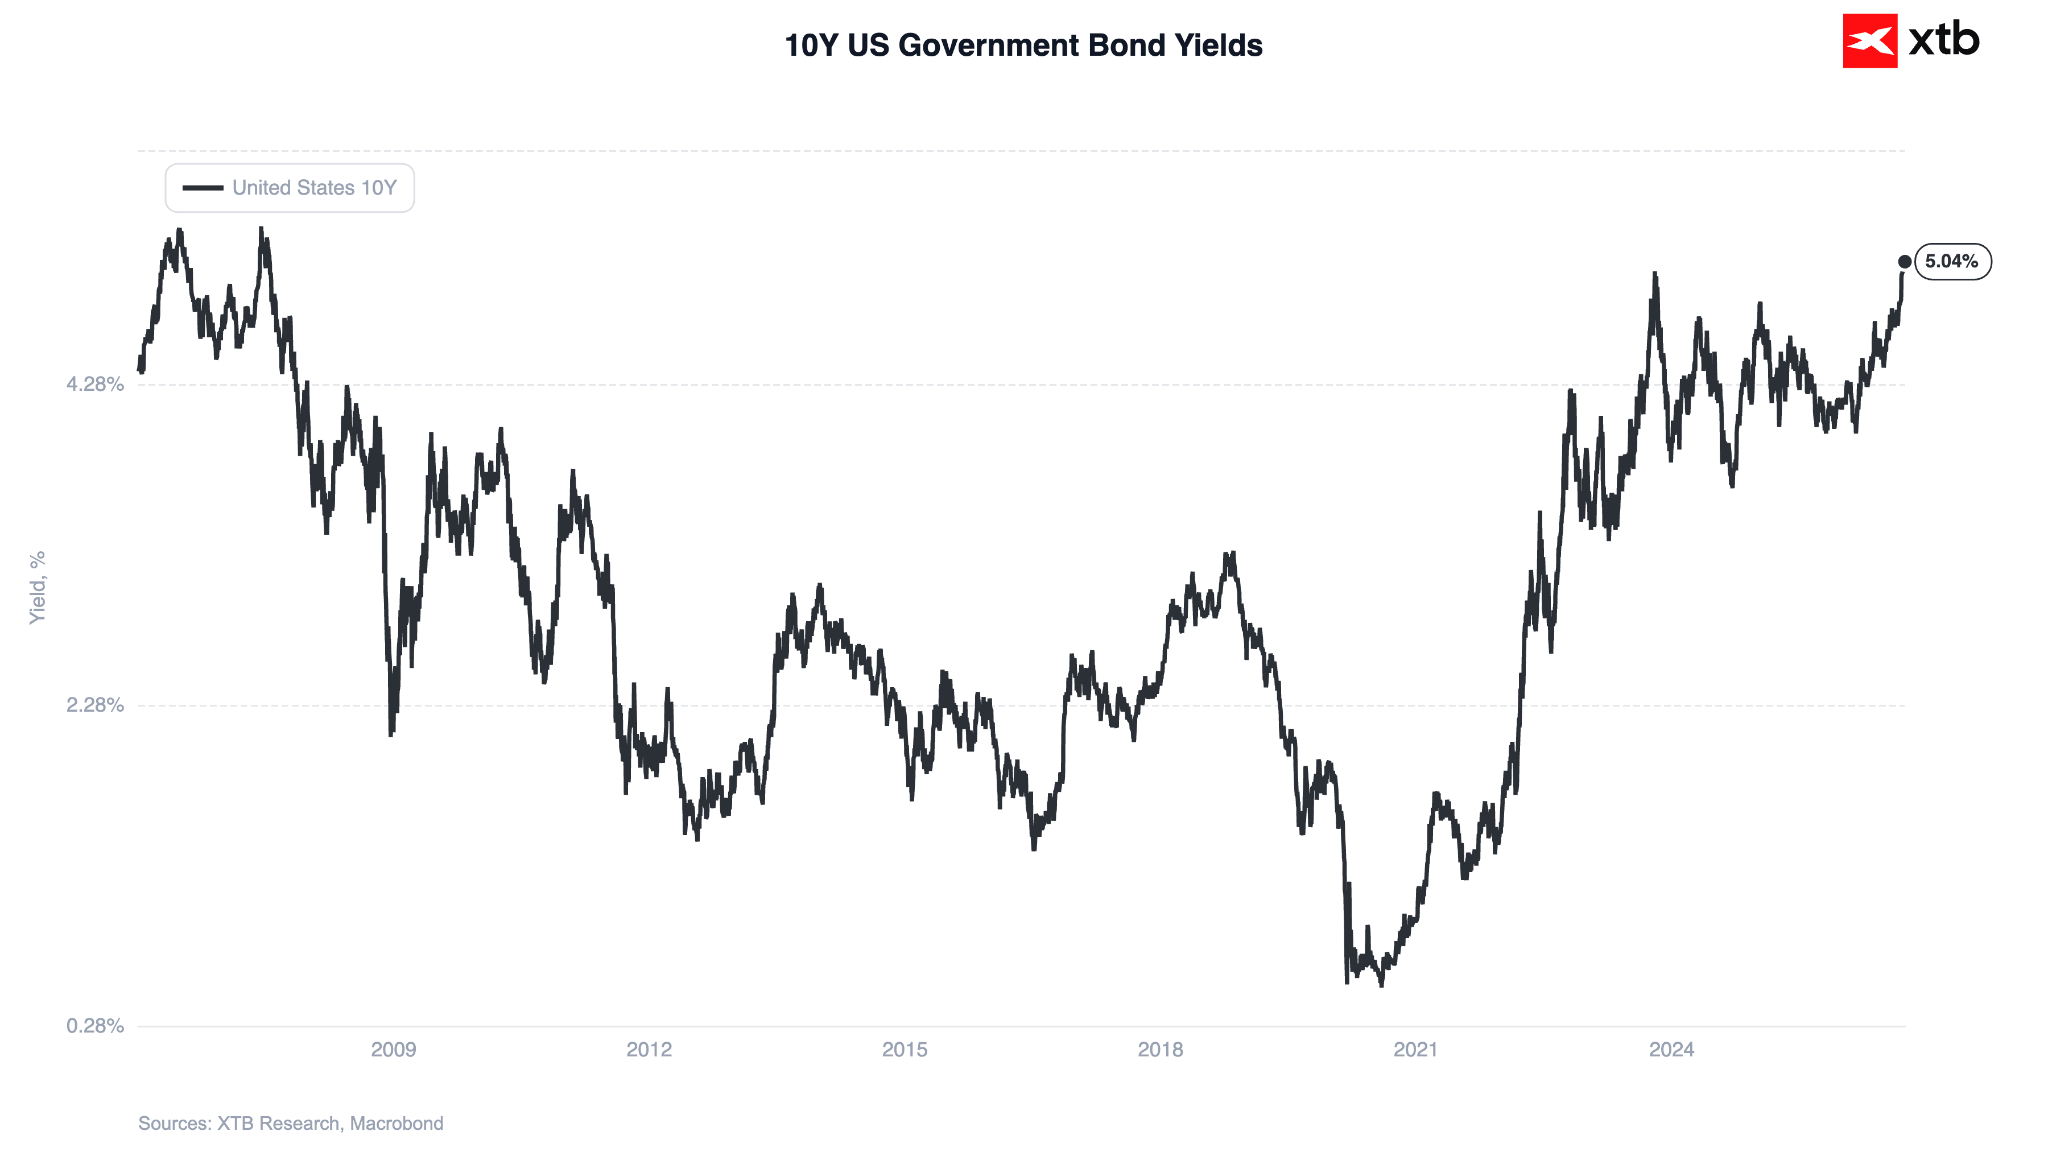
Ponechání sazeb beze změny by trhy mohly interpretovat jako ustoupení Fedu tlaku Donalda Trumpa, což by signalizovalo oslabení nezávislosti nejdůležitější finanční instituce na světě. Výsledkem by mohl být další růst dlouhodobých dluhopisových výnosů – výnos amerických 10letých státních dluhopisů dnes dosáhl nejvyšší úrovně od roku 2007 – a návrat tzv. „obchodu na znehodnocování měny“ (debasement trade). Tato strategie spočívá v přesunu od fiat měn k reálným aktivům s omezenou nabídkou, jako jsou drahé kovy a Bitcoin.
Graf 4: Výnosy amerických 10letých státních dluhopisů (2006–2026)
Zdroj: XTB Research, 15. 9. 2026
Zvýšení sazeb nemusí nutně znamenat silnější dolar
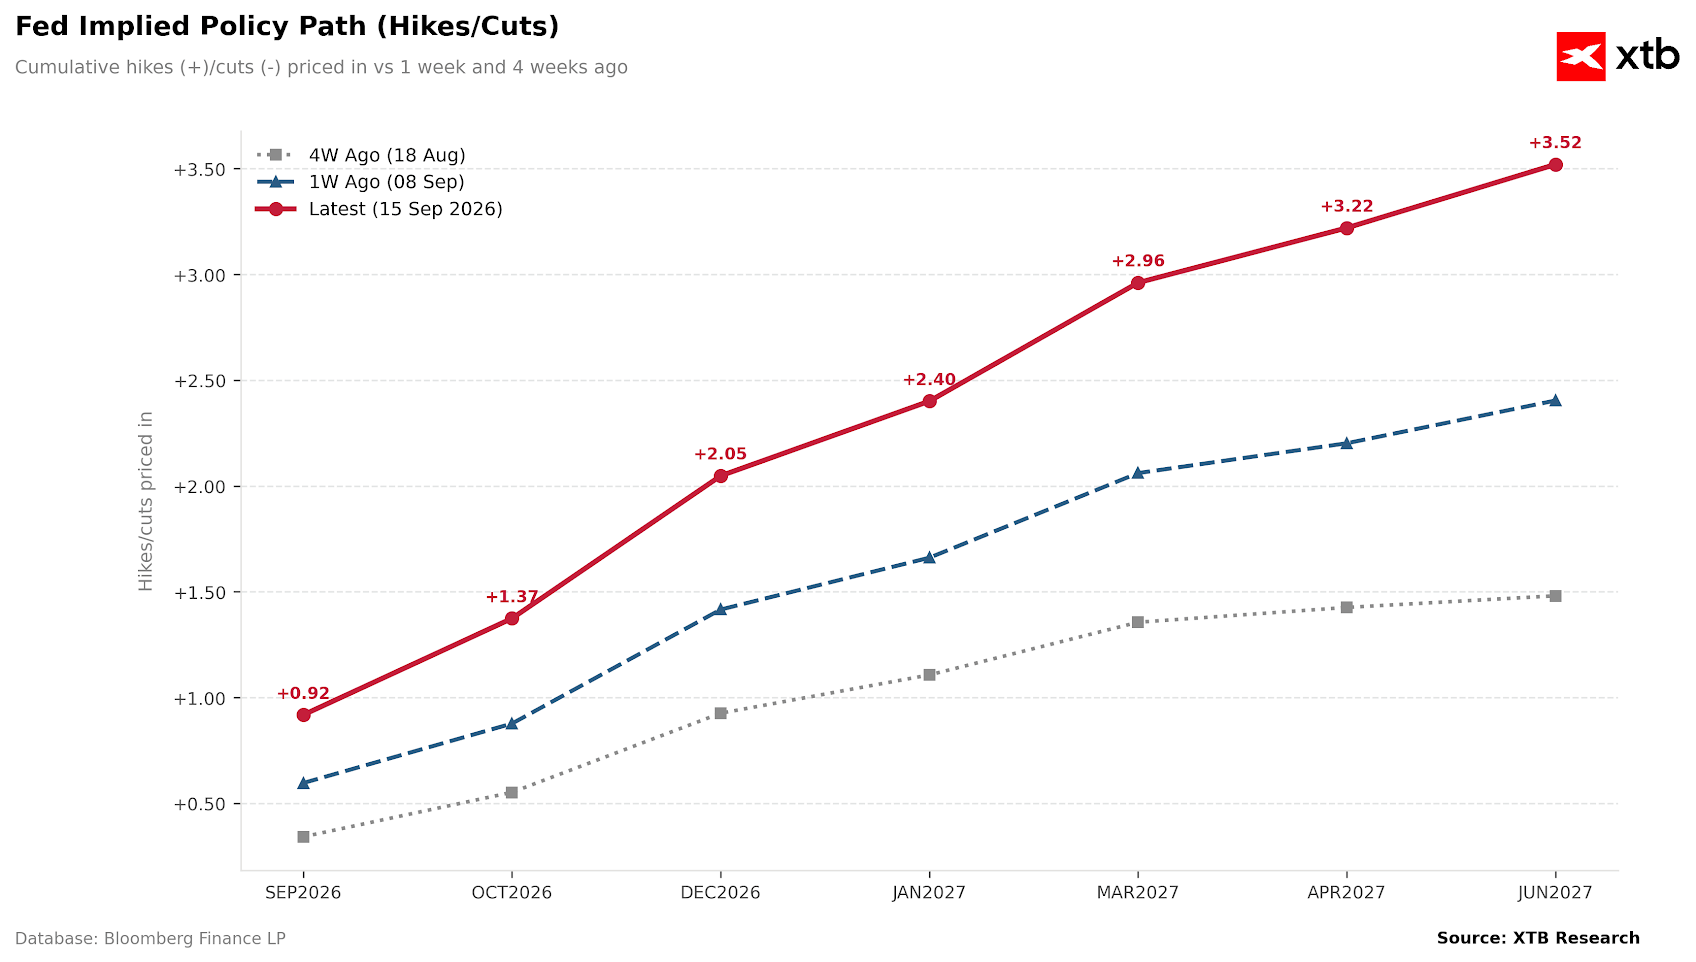
Zvýšení sazeb automaticky nezaručuje posílení amerického dolaru. Vzhledem k tomu, že je tento krok již téměř plně započítán v cenách, bude potřeba také relativně jestřábí a především důvěryhodná komunikace. Pokud Warsh stejně jako v červenci nedokáže trhy přesvědčit, očekávání dalšího zvyšování sazeb by mohla klesnout, což by vytvořilo tlak na americký dolar.
Graf 5: Trhem očekávaný vývoj sazeb Fedu (2026–2027)
Zdroj: XTB Research, 15. 9. 2026
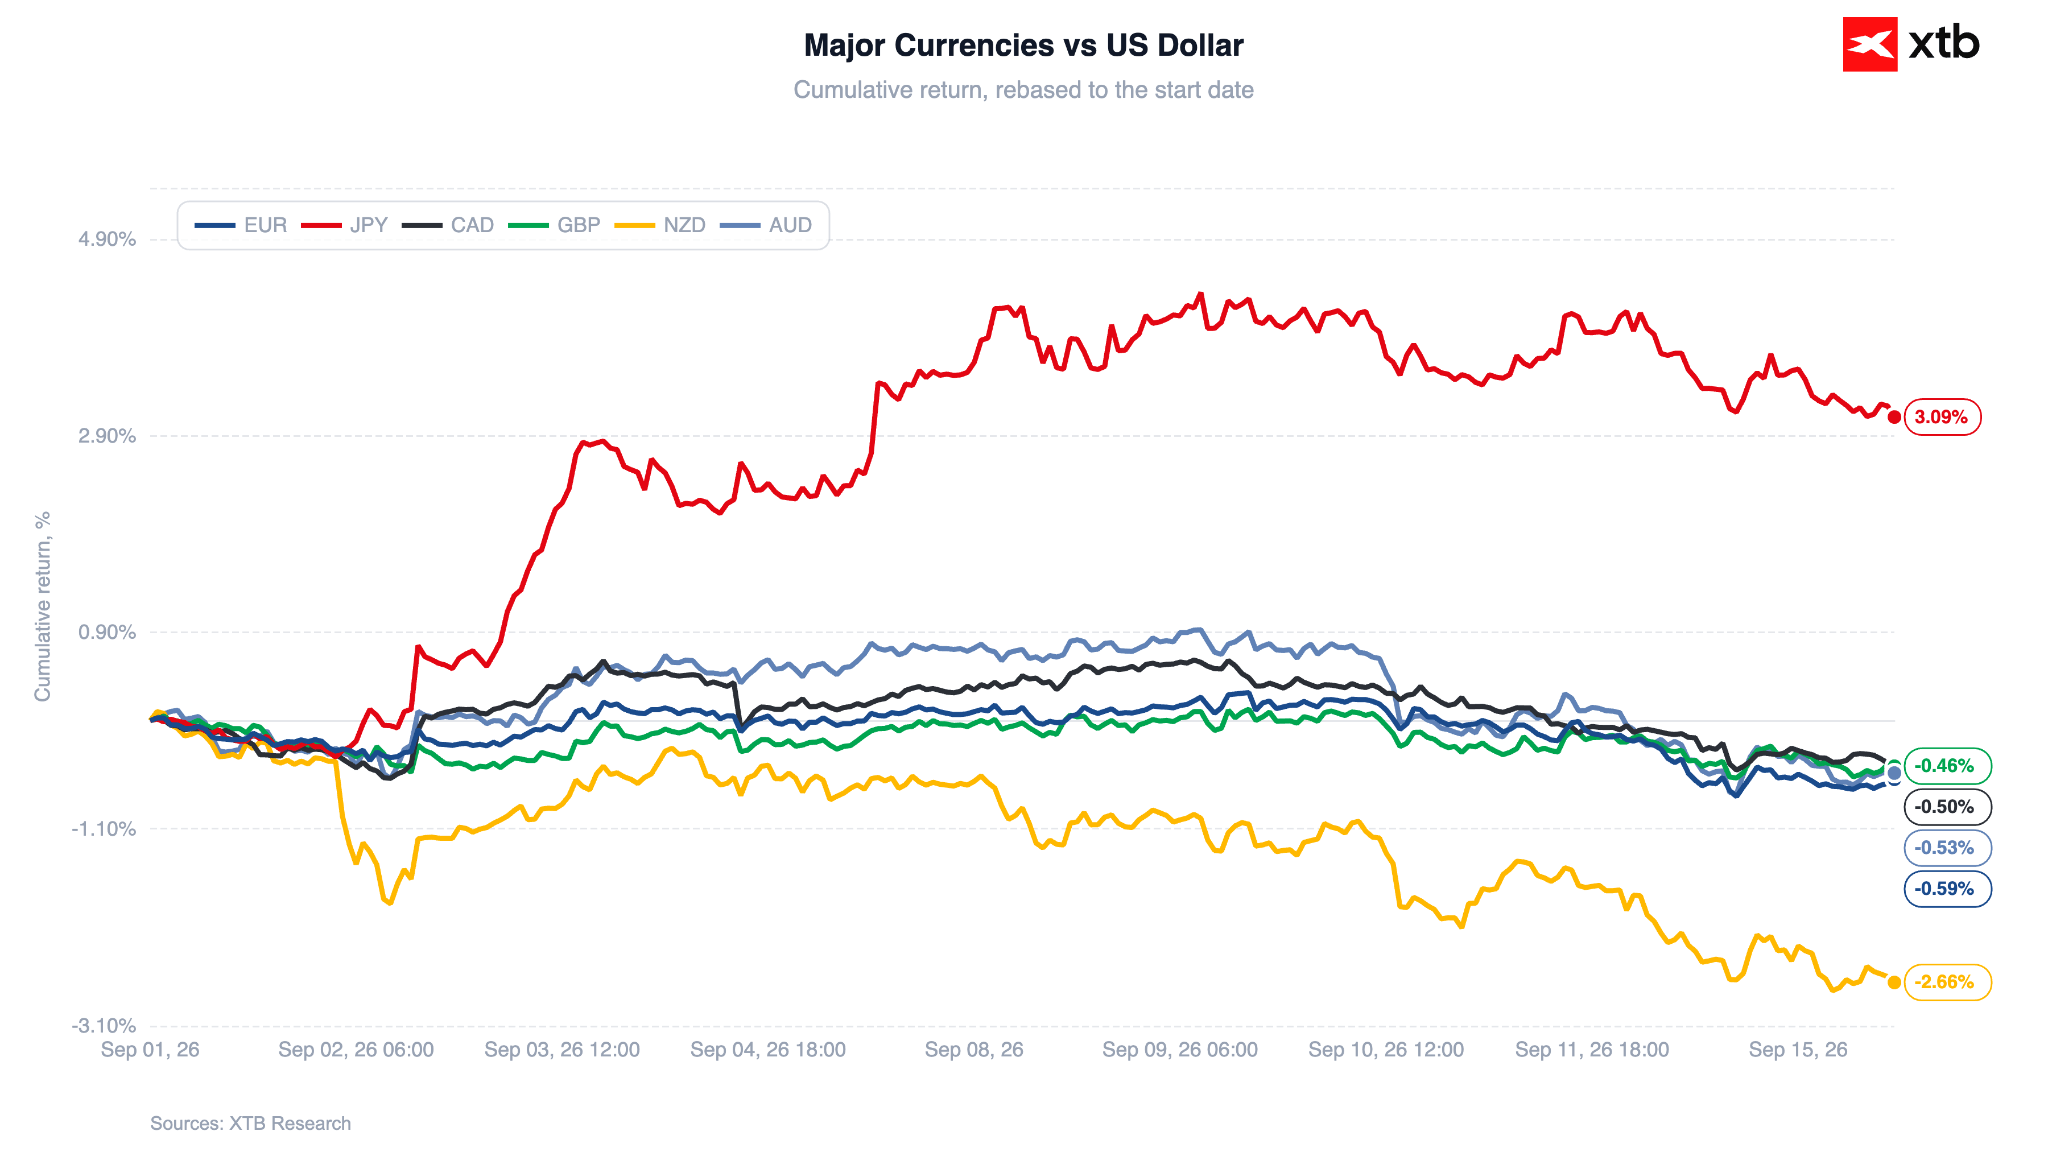
Tento scénář se zdá být pravděpodobný. Nedávné jestřábí přecenění trhu bylo příliš agresivní. Ústup očekávání dalšího zvyšování sazeb by přirozeně nebyl pro americký dolar dobrou zprávou.
Graf 6: Výkonnost hlavních měn vůči americkému dolaru (1. 9. 2026–15. 9. 2026)
 Zdroj: XTB Research, 15.09.2026
X-Trade Brokers (XTB) je mezinárodní brokerský dům, který poskytuje profesionální podmínky pro obchodování CFD na forex, indexy, komodity, kryptoměny a pro investování do akcií a ETF. Své služby neustále zdokonaluje, o čemž svědčí řada mezinárodních ocenění a potvrzují to i tuzemská ocenění Broker roku a Forex broker roku, získaná opakovaně na Investičním summitu MoneyExpo. Pro své klienty nabízí XTB poskytuje profesionální obchodní platformy xStation 5 s integrovanou kalkulačkou, bezplatné vzdělávání, 24h zákaznickou podporu a denní zpravodajství z finančních trhů.
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 71 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků.
Další články

Česko se od října vrací k regulaci cen pohonných hmot. Podobný zásah chystá…

Vláda obnovuje regulaci cen PHM a snižuje spotřební daň z nafty na evropské…

Německý VW výrazně snížil očekávání pro výhled provozního zisku

Pro a proti: Zkrotí vláda ceny benzinu? Teď je to jiné než na jaře, zní z ANO.

38. týden na trhu pohonných hmot ČMKB - nafta v průměru za 28,86 Kč/litr

Šestnáct nehod za 48 hodin. Takový byl třetí zářijový víkend pro hasiče v…
Více článků »