GEVORKYAN: Výsledky za 2Q26
GEVORKYANreportoval výsledky za 1H26. Firma ve 2Q26 dosáhla tržeb ve výši 26,3 mil. EUR, což bylo nad našimi odhady a odpovídá meziročnímu růstu o 23,7 %. EBITDA dosáhla 5,7 mil. EUR (+5,7 % y/y) a byla pod našimi odhady zejména kvůli vyšší spotřebě materiálů a negativnímu ostatnímu provoznímu výsledku, EBITDA marže tak dosáhla jen 21,8 % oproti téměř 40 % v 1Q26.
Společnost část zakázek přesunula z akvírované italské společnosti na Slovensko, což se negativně projevilo na EBITDA marži a pravděpodobně naopak podpořilo tržby. Čistý zisk tak v 2Q26 byl 0,6 mil. EUR, což je pod naším odhadem kvůli nižší EBITDA, nicméně meziročně jde o nárůst z mírně záporných hodnot.
Firma uvedla, že by v tomto týdnu měla oznámit podmínky refinancování 30 mil. EUR dluhopisů, které mají splatnost na podzim tohoto roku. Má jít o novou dluhopisovou emisi v objemu 30 mil. EUR, objem dluhopisů by tedy měl zůstat zachován. Firma dále uvedla, že rozvíjí další projekt s polským výrobcem zbraní. Od roku 2027 očekává pozitivní cashflow díky postupnému uvolňování pracovního kapitálu a ukončení investičně náročného cyklu.
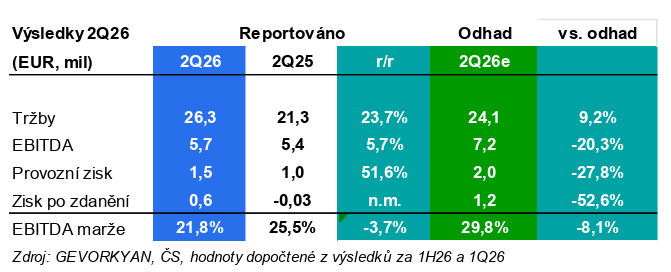 Tržby za 2Q26 byly výrazně nad našimi odhady, naopak za našimi odhady zaostala EBITDA marže, což bylo částečně způsobeno přesunem určitých zakázek s nižší marží z Itálie na Slovensko. EBITDA byla pod našimi odhady, stejně jako čistý zisk, zejména z důvodu vyšší spotřeby materiálů a energie a negativního ostatního provozního výsledku. Důležité bude, za jakých podmínek se firmě podaří refinancovat 30 mil. EUR dluhopisů.
Jan Bystřický, analytik České spořitelny
Česká spořitelna je bankou s nejdelší tradicí na českém trhu.
Téměř 200 let tvoří jeden ze základních pilířů českého bankovního systému. V
současnosti poskytuje služby pro přibližně 4,7 milionu klientů. Od roku 2000 je
součástí nadnárodní finanční skupiny Erste Group Bank.
Více informací na: www.csas.cz
Další články

Česko se od října vrací k regulaci cen pohonných hmot. Podobný zásah chystá…

Vláda obnovuje regulaci cen PHM a snižuje spotřební daň z nafty na evropské…

Německý VW výrazně snížil očekávání pro výhled provozního zisku

Pro a proti: Zkrotí vláda ceny benzinu? Teď je to jiné než na jaře, zní z ANO.

38. týden na trhu pohonných hmot ČMKB - nafta v průměru za 28,86 Kč/litr

Šestnáct nehod za 48 hodin. Takový byl třetí zářijový víkend pro hasiče v…
Více článků »